Si solo tenés un minuto
La 46 Reunión Anual Latinoamericana de Petroquímica y Química reunió en Buenos Aires a 890 participantes de 321 empresas y 31 países. El encuentro puso el foco en las oportunidades que abre el gas de Vaca Muerta para ampliar la producción industrial argentina y en las inversiones necesarias para aprovecharlo.
El procesamiento de líquidos del gas natural y la producción de fertilizantes ocuparon un lugar destacado. TGS presentó las perspectivas del país como proveedor de materias primas petroquímicas, mientras que Mariano Bosch, de Adecoagro, destacó el potencial de una nueva planta de Profertil para más que duplicar la producción de urea.
Las discusiones también abordaron la infraestructura portuaria, la seguridad operativa y la preparación ante interrupciones del abastecimiento. Brasil y otros mercados regionales aparecieron como posibles destinos para una mayor oferta argentina, cuyo desarrollo requiere suministro estable, capacidad logística e inversiones de largo plazo.
La disponibilidad de gas, la capacidad de transformarlo en productos de mayor valor y la infraestructura necesaria para llegar a los mercados fueron algunos de los ejes de la 46 Reunión Anual Latinoamericana de Petroquímica y Química. El encuentro organizado por la Asociación Petroquímica y Química Latinoamericana (APLA) terminó en Buenos Aires con una agenda que vinculó el crecimiento energético argentino con las posibilidades de ampliar la actividad industrial.
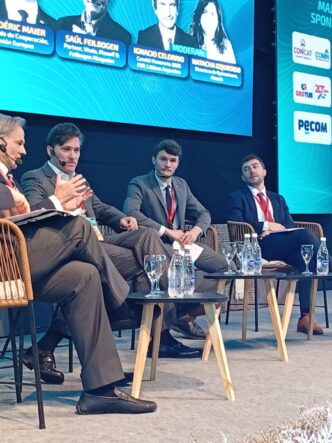
Entre el 26 y el 29 de octubre de 2026, el Hilton de Puerto Madero recibió a 890 participantes de 321 empresas y 31 países. Las cuatro jornadas reunieron a ejecutivos, funcionarios y especialistas en conferencias, paneles y reuniones de negocios, con conversaciones sobre inversiones, abastecimiento y comercio internacional.
Para la Argentina, el debate dejó interrogantes sobre cómo aprovechar la oferta de materias primas para desarrollar proyectos capaces de competir dentro y fuera del país. Los fertilizantes, el procesamiento de líquidos del gas natural y la logística portuaria aparecieron entre los temas que permiten evaluar ese potencial.
Vaca Muerta y la oportunidad de sumar valor industrial
“La industria petroquímica tiene que invertir para aprovechar la oportunidad que genera el gas de Vaca Muerta”, señaló Horacio Marín, presidente y CEO de YPF. Su intervención ubicó a la energía como motor del crecimiento y planteó la necesidad de trabajar con una perspectiva de largo plazo.
El subsecretario de Hidrocarburos de la Nación, Federico Veller, también puso el acento en el valor agregado. Durante la apertura, afirmó que la petroquímica tiene un papel central en el desarrollo de actividades de mayor valor agregado y recordó que el Régimen de Incentivo para Grandes Inversiones (RIGI) sigue abierto para sectores como los fertilizantes y otras actividades vinculadas con esta industria.
Parte de esa oportunidad está en los líquidos del gas natural, conocidos como NGL por su sigla en inglés. En el panel dedicado a estas cadenas de valor, Oscar Sardi, CEO de TGS, sostuvo que los proyectos actuales pueden posicionar al país como proveedor de materias primas petroquímicas a escala global.
Un ejemplo es el proyecto de procesamiento de líquidos de TGS, cuya decisión final de inversión fue anunciada en junio de 2026. Según la compañía, contempla US$3.000 millones de inversión y una puesta en operación prevista para 2030. Incluye nuevas instalaciones en Tratayén, un poliducto hacia Bahía Blanca, plantas de fraccionamiento y almacenamiento, y obras en la terminal marítima. La empresa estima exportaciones por unos US$1.200 millones anuales.
El alcance de esas obras muestra que disponer de gas es el punto de partida. Para aprovecharlo, también hacen falta instalaciones para procesarlo y transportar los productos que se obtienen de él.
Fertilizantes: el potencial de producir más en la Argentina
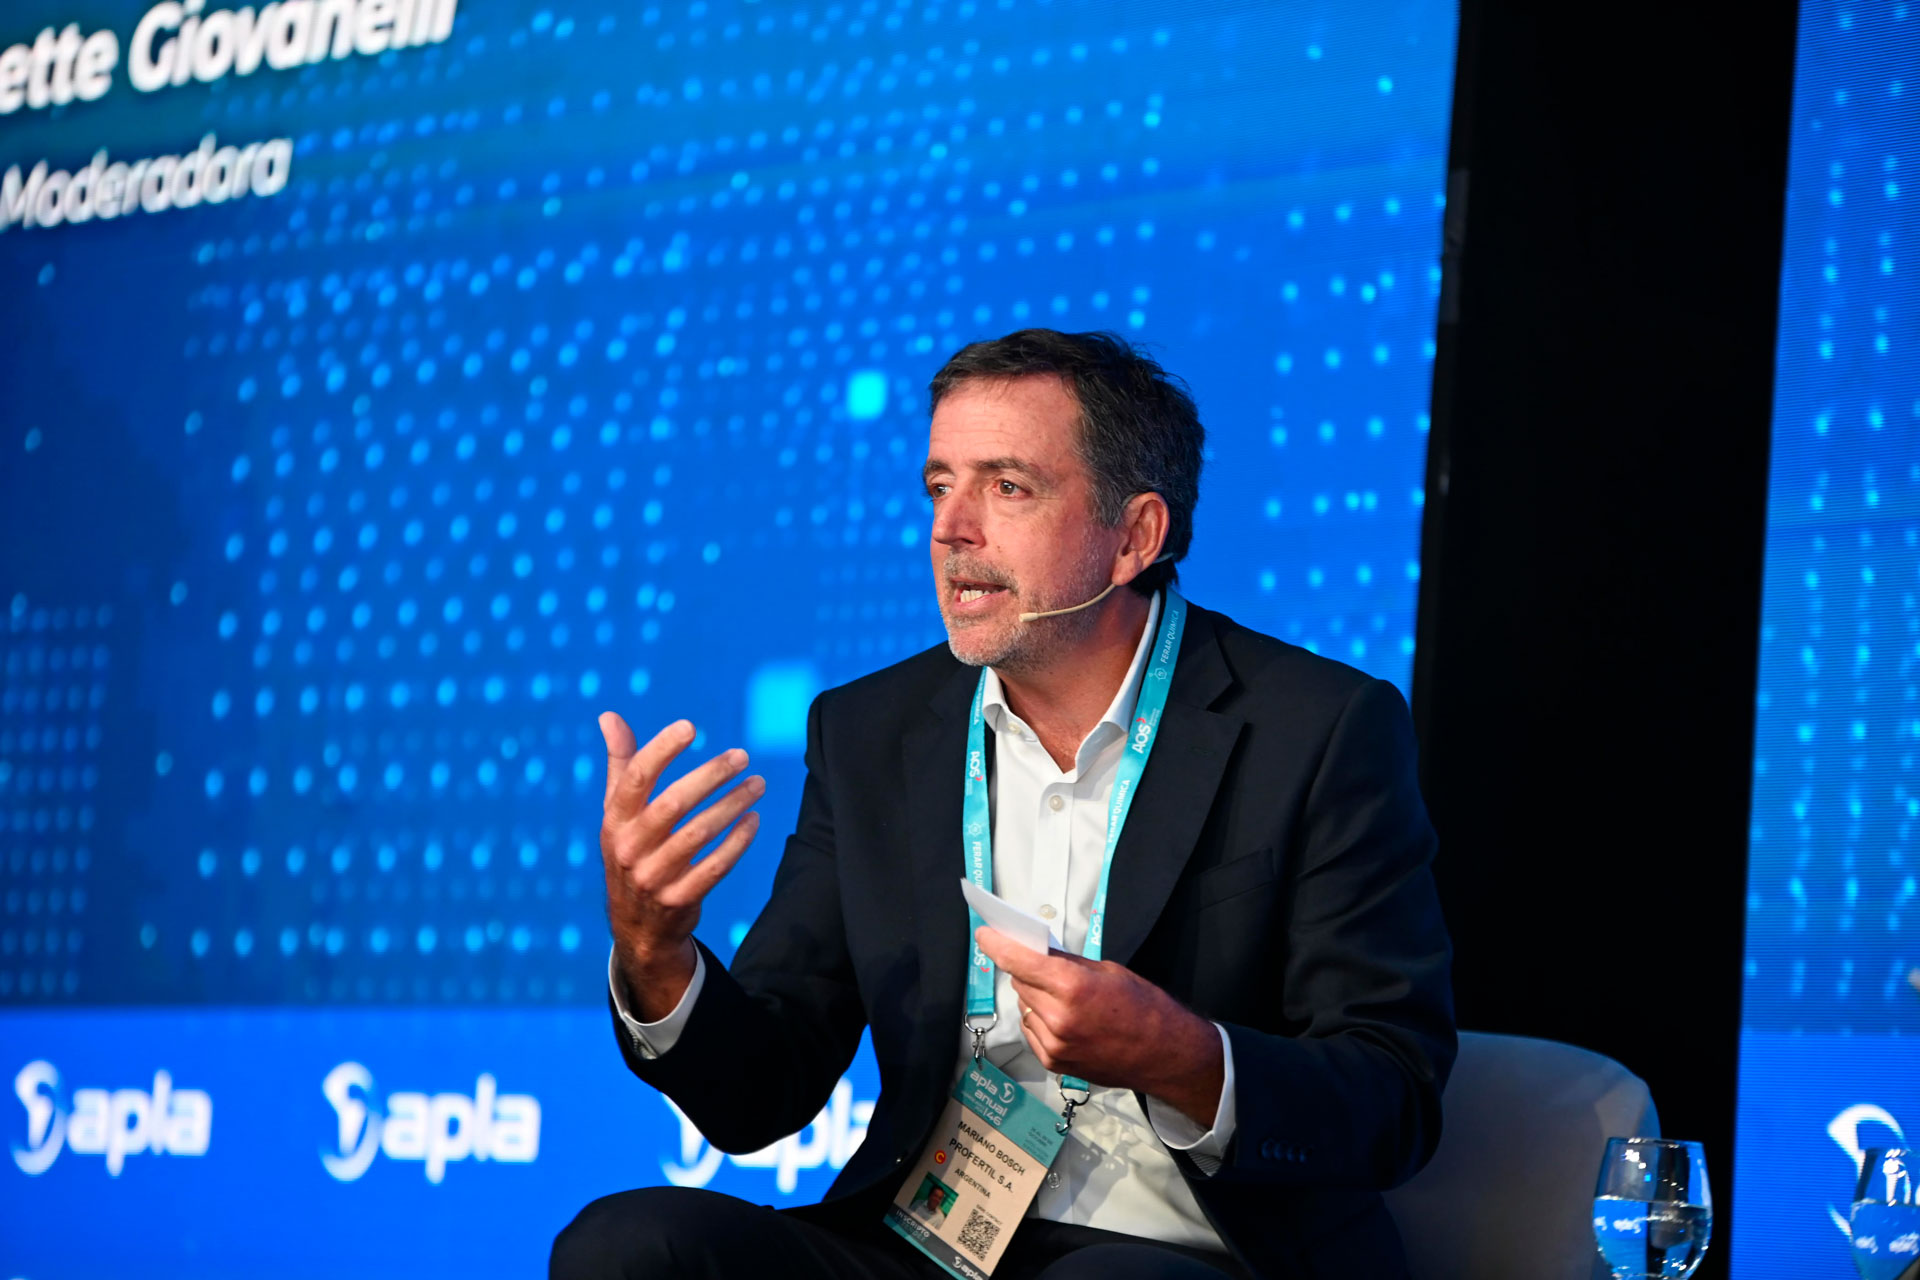
La producción de fertilizantes fue uno de los ejemplos más concretos del vínculo entre energía y desarrollo industrial. Mariano Bosch, CEO y cofundador de Adecoagro, afirmó durante el encuentro que “la nueva planta de Profertil nos permitirá más que duplicar la producción de urea”.
El ejecutivo relacionó esa perspectiva con el acceso al gas de Vaca Muerta y con la posibilidad de reducir los costos de producción. También destacó el potencial de Bahía Blanca para abastecer al mercado regional. A su juicio, la producción argentina de urea puede alcanzar costos competitivos a escala global y contribuir al suministro de los países sudamericanos.
Los datos de Fertilizar Asociación Civil permiten dimensionar el mercado local. Su informe de 2024 estimó un consumo de 4,936 millones de toneladas de fertilizantes, de las cuales 2,821 millones correspondieron a nitrogenados, que incluyen la urea y otros productos.
La ampliación mencionada por Bosch se inscribe, así, en una actividad con una demanda interna relevante y posibilidades comerciales en la región. El acceso al gas y la ampliación de la capacidad productiva aparecen, en su planteo, como condiciones para mejorar la competitividad de la industria de fertilizantes.
En este apartado del debate, el interés estuvo puesto en transformar esa ventaja energética en producción de fertilizantes. Las declaraciones sobre Profertil aportaron un caso específico para discutir cómo podría ampliarse la oferta industrial argentina.
Puertos y logística para acompañar el crecimiento industrial
Una mayor producción requiere una operación logística que asegure el transporte y el almacenamiento de los productos. En APLA, las terminales de almacenamiento y los puertos tuvieron un espacio propio dentro de las discusiones sobre tensiones geopolíticas y logística global.
Edison Terra, de Odfjell Terminals South America, planteó que “lo fundamental de la operación es garantizar la seguridad de los productos petroquímicos”. También señaló la importancia de identificar cuellos de botella y de contar con visibilidad sobre toda la cadena para mejorar el servicio.
Esa mirada amplía la discusión sobre infraestructura. Además de contar con instalaciones adecuadas, Terra destacó la necesidad de disponer de personal preparado para tomar decisiones y responder ante interrupciones. La coordinación entre las distintas etapas del abastecimiento forma parte de esa capacidad operativa.
“La preparación para una crisis tiene que ser parte de la rutina de la operación”, sostuvo. Imaginar escenarios, conocer los mercados y desarrollar flexibilidad fueron algunas de las prácticas que propuso para enfrentar contingencias.
Para los proyectos industriales discutidos en el encuentro, estas condiciones resultan relevantes tanto al planificar la capacidad operativa como al organizar las entregas. El crecimiento de la producción y la logística que lo acompaña deben considerarse de manera conjunta.
El lugar de la Argentina en el mercado regional
Las posibilidades comerciales de la Argentina se discutieron en un contexto de cambios en los flujos internacionales de energía y productos químicos. El encuentro incluyó análisis sobre el futuro de la petroquímica brasileña y los desafíos del suministro latinoamericano.
Daniel Gerold, de G&G Energy Consultants, señaló que agregar valor al gas de Vaca Muerta requiere una provisión de materias primas a gran escala, estable y de largo plazo. En su análisis, Brasil sería un mercado inicial y Europa una posibilidad posterior, con el costo de los fletes como factor para evaluar los destinos.
El consultor también sostuvo que, con incentivos, podría abrirse una nueva etapa de proyectos petroquímicos en la Argentina con participación de empresas de Brasil y Chile, entre otros países. Su planteo vincula la disponibilidad de materias primas con la posibilidad de atraer inversiones de otros países de la región.
El cierre de APLA dejó oportunidades de desarrollo industrial y comercial, junto con las condiciones necesarias para aprovecharlas. La oferta energética, los proyectos industriales y los vínculos comerciales ocuparon el centro de las conversaciones. Convertir esas oportunidades en producción y ventas requiere inversiones, abastecimiento sostenido e infraestructura capaz de acompañar los volúmenes previstos.